空き家売却ガイド|相続した実家の売却
相続した実家(空き家)を売るまでの流れと期限
親が亡くなり、誰も住まなくなった実家。悲しみの中で、手続きと期限は待ってくれません。相続した実家を売るまでに何を、どの順番で進めればよいかを、期限の早いものから整理します。
- 宅建士監修
- 査定・相談無料
- 家財が残ったままでも可
最終更新日:2026年10月10日 / 監修:宅地建物取引士 シュース健人
相続した実家に関わる期限の一覧
相続の手続きには、法律や税制で決まった期限がいくつもあります。実家の売却に直接関係するものを、早い順に並べました。
| 期限 | 手続き | ポイント |
|---|---|---|
| 相続を知った日から3か月以内 | 相続放棄・限定承認 | 実家の価値より借金が多い場合に検討。期限を過ぎると原則として単純承認 |
| 4か月以内 | 準確定申告 | 亡くなった方の所得税の申告 |
| 10か月以内 | 相続税の申告・納付 | 遺産が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合 |
| 取得を知った日から3年以内 | 相続登記の申請 | 2024年4月より前の相続は2027年3月31日まで |
| 相続税の申告期限から3年以内(相続から3年10か月) | 取得費加算の特例の売却期限 | 相続税を納めた人が使える。3,000万円控除とは選択 |
| 相続開始から3年を経過する日の属する年の12月31日 | 相続空き家の3,000万円控除の売却期限 | あわせて2027年12月31日までの売却が対象 |
とくに見落とされやすいのが、3,000万円控除の売却期限です。「相続から3年以内」と覚えている方がいますが、正確には相続開始から3年を経過する日の属する年の12月31日までです。例えば2024年5月に亡くなった場合、3年を経過する日は2027年5月で、その年の12月31日、つまり2027年12月31日が期限になります。
最初の3か月:相続人と財産を確かめる
まず、遺言書があるかどうかを確認します。公正証書遺言なら公証役場で検索でき、自筆の遺言書は法務局に保管されている場合があります。自宅で見つかった自筆の遺言書は、法務局保管のものを除き、家庭裁判所での検認が必要です。
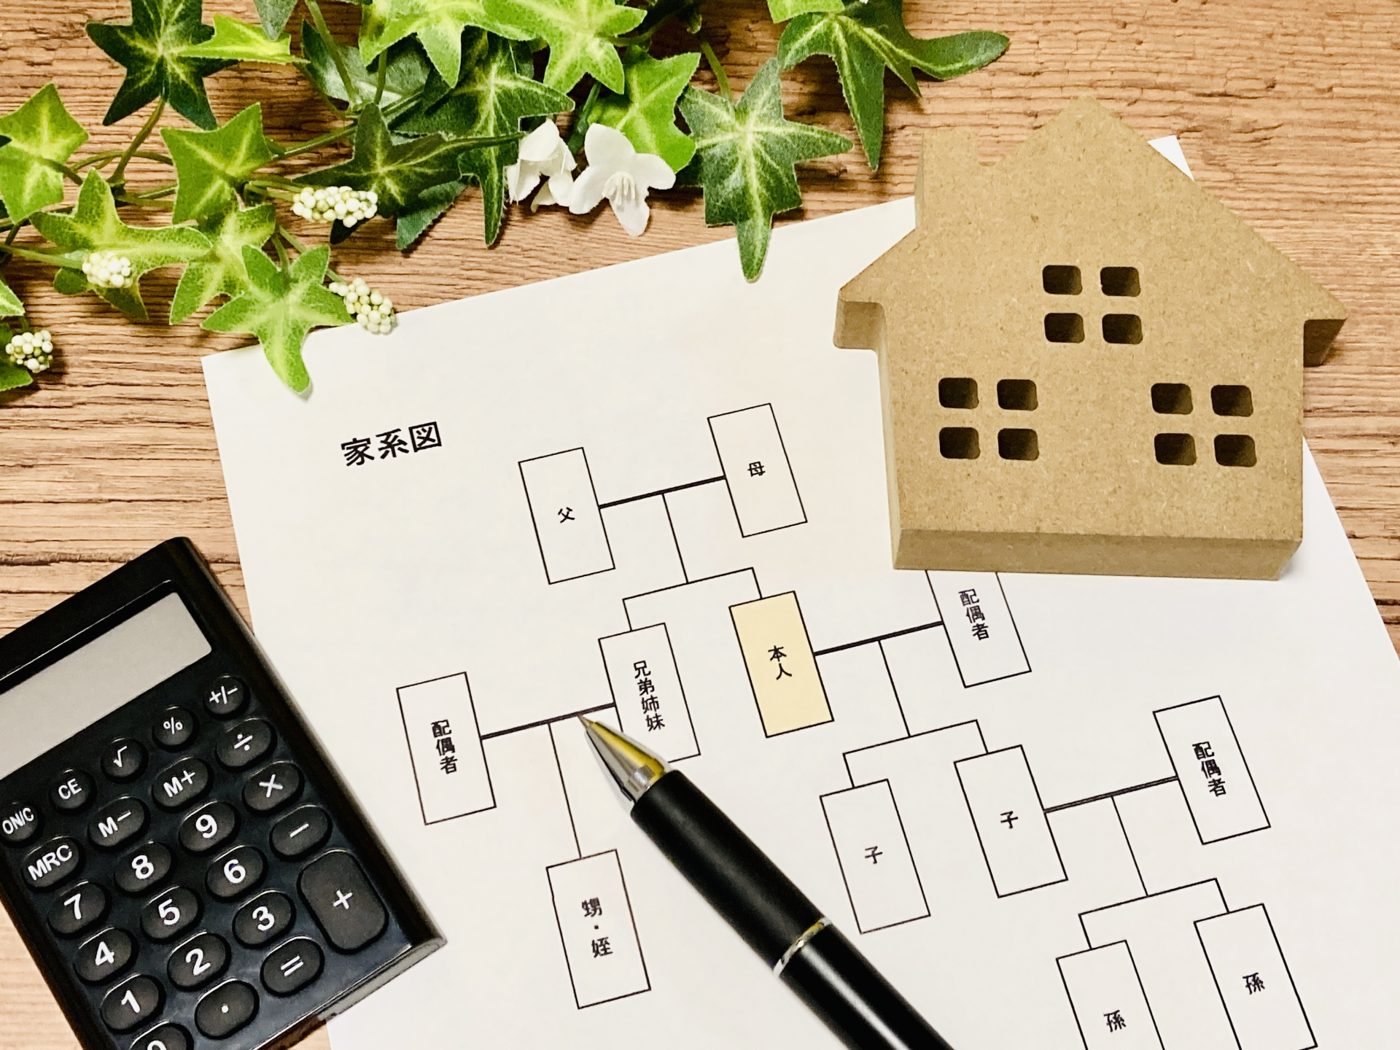
次に、亡くなった方の出生から死亡までの戸籍を集めて、相続人を確定させます。2024年3月からは、本籍地が遠方でも、最寄りの市区町村の窓口でまとめて請求できる「広域交付」が始まりました(請求できるのは本人・配偶者・父母や祖父母・子や孫の戸籍で、兄弟姉妹の戸籍は対象外です)。
財産の把握では、実家の土地・建物の評価も必要です。毎年届く固定資産税の納税通知書(課税明細書)に、評価額と所在地番が載っています。
通知書が見当たらない場合は、市区町村で名寄帳や評価証明書を取得できます。実家の価値よりも借金のほうが大きい場合は、相続放棄を検討する必要があり、その期限は相続を知った日から3か月です。
誰が実家を相続するか決める
相続人が複数いる場合、実家を誰が受け継ぐかを遺産分割協議で決めます。分け方は主に次の4つです。
- 単独で相続する:一人が実家を相続し、他の相続人には別の財産で調整する
- 代償分割:一人が相続し、他の相続人にお金(代償金)を払う
- 換価分割:実家を売って、売却代金を分ける
- 共有で相続する:持分を決めて全員の名義にする
誰も住む予定がない実家の場合、換価分割を選ぶご家族が多くあります。共有で相続すると、売るときに全員の同意と書類が必要になり、相続人の誰かが亡くなるとさらに相続人が増えていきます。
売る方針が決まっているなら、代表の相続人の名義にしてから売り、代金を分ける方法もあります(分け方によっては贈与税の問題が生じるため、税理士に確認してください)。共有になった場合の進め方は共有名義で説明しています。
相続登記をする
実家を売るには、亡くなった方から相続人へ名義を変える相続登記が先に必要です。2024年4月1日から相続登記は義務になり、相続で不動産を取得したことを知った日から3年以内に申請しなければなりません。
正当な理由なく怠ると10万円以下の過料の対象になります。2024年4月より前に相続した不動産も対象で、2027年3月31日が期限です。
登記には、戸籍一式、遺産分割協議書(相続人全員の実印と印鑑証明書)、住民票などが必要で、登録免許税は固定資産税評価額の0.4%です。手続きは司法書士に依頼するのが一般的です。詳しくは相続登記をご覧ください。
売り方を決めて、売却する
売った後の税金
実家を売って利益(譲渡所得)が出ると、所得税・住民税がかかります。譲渡所得は「売った金額 −(取得費+売却にかかった費用)」で計算します。
取得費は亡くなった方が買ったときの金額を引き継ぎますが、昔の売買契約書がなく分からない場合は、売った金額の5%とみなします。そのため、思ったより税金が大きくなることがあります。
所有期間(亡くなった方の所有期間を引き継ぐ)が売った年の1月1日時点で5年を超えていれば長期譲渡所得となり、税率は所得税・復興特別所得税・住民税を合わせて20.315%です。一定の要件を満たせば、相続空き家の3,000万円特別控除が使えます。相続税を納めた場合は「取得費加算の特例」もありますが、3,000万円控除とはどちらか一方の選択です。
売却の相談前にそろえておくと話が早い資料
相続した実家の売却を相談するとき、次の資料があると、査定の精度が上がり、手続きの見通しも立てやすくなります。すべてそろっていなくても相談はできますので、分かる範囲で構いません。
- 固定資産税の納税通知書(課税明細書):所在地番、面積、評価額が分かります
- 登記事項証明書(登記簿謄本):名義が誰になっているか、抵当権が残っていないかを確認します
- 権利証(登記済証)または登記識別情報、購入時の売買契約書:取得費の計算に使います
- 建物の図面、建築確認の書類:建築年や増改築の有無を確認します
- 測量図、境界の確認書:境界が確定しているかどうかで、売り方や期間が変わります
- 相続人の一覧(分かる範囲で):誰の同意が必要かを整理します
抵当権が残っている場合は、売却代金で返済して抹消するのが一般的です。昔の住宅ローンを完済していても、抹消登記がされずに残っていることがあるため、登記事項証明書で確認しておきましょう。
よくあるご質問
相続登記が終わっていなくても査定してもらえますか?
遺産分割協議がまとまる前に売れますか?
相続税がかからない場合も確定申告は必要ですか?
このページの監修
シュース健人(宅地建物取引士 大阪府 第118737号/株式会社GEEZ 所属)
株式会社GEEZ所属。大阪・関西の相続、空き家、再建築不可、借地、工場・倉庫、長屋・文化住宅といった売却の難しい不動産の相談を担当しています。
本ページの数値は、国土交通省「不動産情報ライブラリ」、総務省「住宅・土地統計調査」、国土地理院、OpenStreetMap の公開データを当社が集計したものです。実際の金額は現地確認のうえでご提示します。
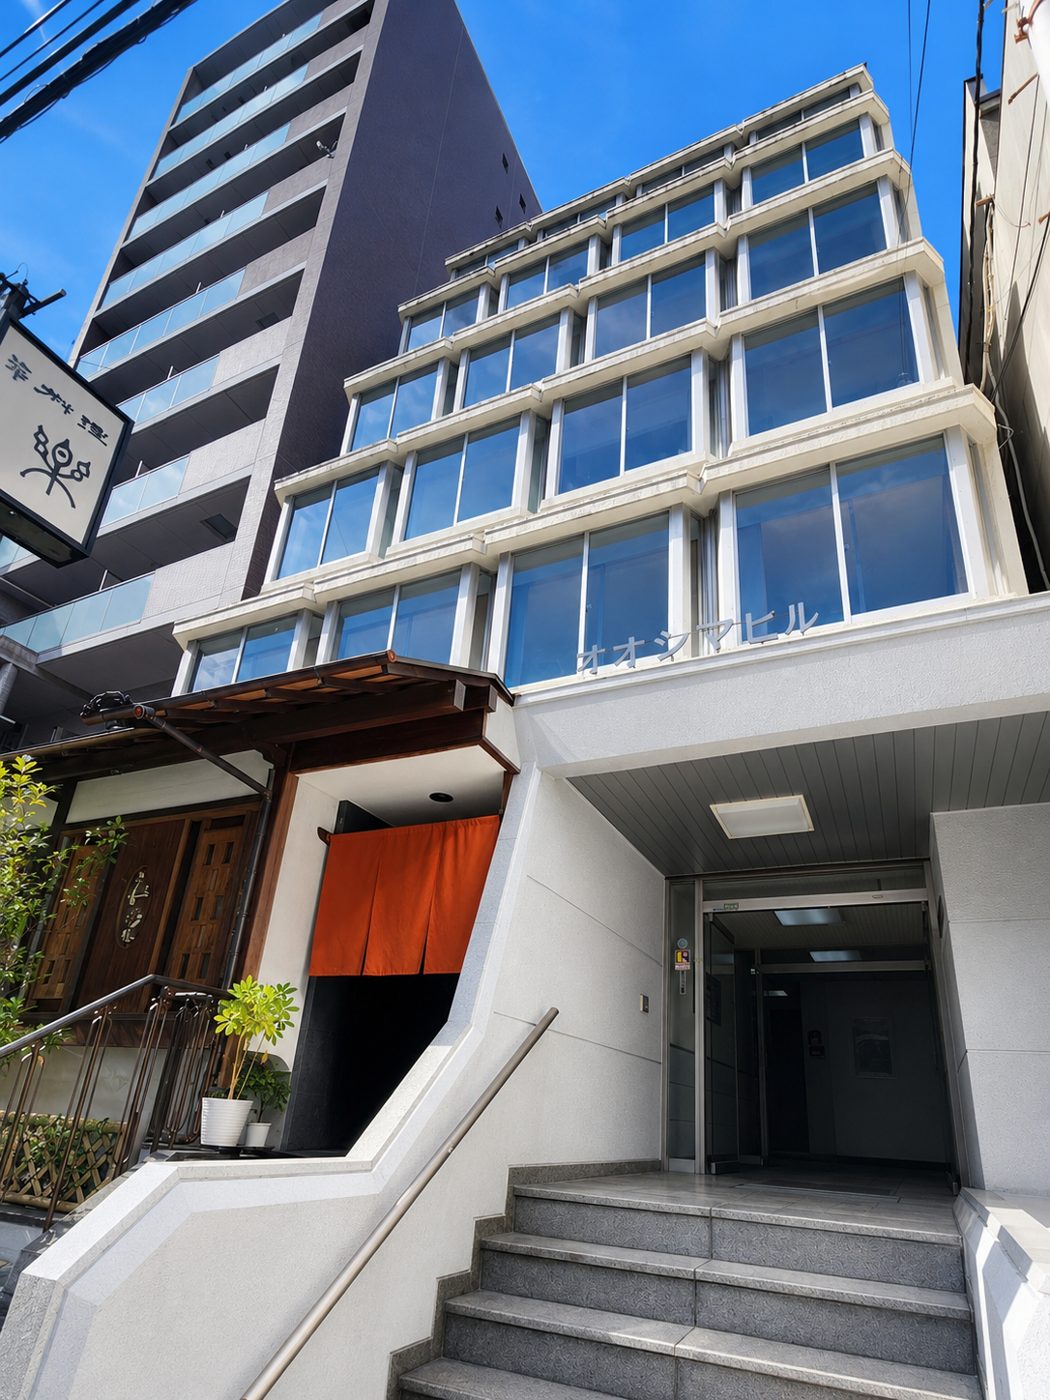
大阪市北区の事務所で、宅建士が対応します
大阪空き家買取・売却専門は、大阪府知事免許の不動産会社「株式会社GEEZ」が運営しています。顔の見えない一括査定サイトではありません。
シュース健人宅地建物取引士
大阪府 第118737号。ご相談には宅地建物取引士が責任をもって対応します。
- 宅地建物取引業免許大阪府知事(2)第62068号
- 所在地〒530-0047 大阪市北区西天満4丁目12-2 オオシマビル6階
- 営業時間10:00〜19:00(水曜日・日曜日定休)
- 所属団体(公社)全日本不動産協会/(公社)不動産保証協会