空き家売却ガイド|3,000万円控除
相続空き家の3,000万円控除|要件と2027年末の期限
相続した実家を売ったとき、譲渡所得から最高3,000万円を差し引ける「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」。使えるかどうかで、手元に残るお金が数百万円変わることもあります。要件と期限、よくある勘違いを、国税庁の説明に沿って整理します。
- 宅建士監修
- 査定・相談無料
- 家財が残ったままでも可
最終更新日:2026年10月10日 / 監修:宅地建物取引士 シュース健人
特例の要件
主な要件は次のとおりです(国税庁タックスアンサーNo.3306)。一つでも欠けると使えないため、売却の前に確認してください。
| 要件 | 内容 |
|---|---|
| 対象の家屋 | 1981年(昭和56年)5月31日以前に建築された家屋で、区分所有建物(マンションなど)でないこと |
| 相続直前の利用 | 相続の開始直前に、亡くなった方が一人で住んでいたこと(ほかに住んでいた人がいないこと)。老人ホーム等に入所していた場合も、要介護認定等を受けていたなど一定の条件で対象 |
| 相続後の利用 | 相続の時から売るまで、事業・貸付・居住の用に使っていないこと |
| 売り方 | ①家屋を耐震基準に適合させて家屋と土地を売る、②家屋を取り壊して土地を売る、③(2024年1月以降の売却)売った年の翌年2月15日までに買主が耐震改修または取り壊しを行う、のいずれか |
| 売却の期限 | 相続開始日から3年を経過する日の属する年の12月31日まで |
| 適用期限 | 2027年12月31日までの売却 |
| 売却代金 | 1億円以下(相続した家屋・土地の一部を別に売った場合などは合算して判定) |
| 売る相手 | 親子・夫婦など特別の関係がある人への売却は対象外 |
| 控除額 | 1人あたり最高3,000万円。2024年1月以降の売却で、家屋と土地を取得した相続人が3人以上の場合は1人あたり最高2,000万円 |
期限の数え方に注意
よくある勘違いが、「相続から3年以内に売ればよい」というものです。正しくは相続開始日から3年を経過する日の属する年の12月31日までです。
例えば、2023年8月10日に亡くなった場合、3年を経過する日は2026年8月10日で、その年の12月31日である2026年12月31日が売却の期限です。2024年2月に亡くなった場合は2027年12月31日になります。
さらに、特例そのものの適用期限が2027年12月31日までの売却とされています(2026年10月時点)。税制改正で延長されることもありますが、延長を前提に計画を立てるのは避けましょう。
どれくらい税金が変わるか(計算例)
亡くなった親が昔に買った実家を1,500万円で売った例です。購入時の契約書がなく取得費が分からないため、売却価格の5%を取得費とします。所有期間は5年を超えているものとします。
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 売却価格 | 1,500万円 | 1,500万円 |
| 取得費(不明のため売却価格の5%) | 75万円 | 75万円 |
| 売却にかかった費用(仲介手数料など) | 60万円 | 60万円 |
| 特別控除 | — | 1,365万円(上限3,000万円の範囲で全額) |
| 課税される譲渡所得 | 1,365万円 | 0円 |
| 税額(20.315%) | 約277万円 | 0円 |
この例では、特例を使うかどうかで約277万円の差が出ます。税率は所得税・復興特別所得税・住民税の合計(長期譲渡所得の20.315%)です。実際の税額は、取得費や費用の内容で変わります。
解体・耐震改修は誰がするか
古い家は、そのままでは耐震基準を満たしていないことがほとんどです。そのため、売主が耐震改修をして売るか、解体して土地を売る必要がありました。
2024年1月1日以降の売却では、買主が売った年の翌年2月15日までに耐震改修または取り壊しをした場合も特例の対象になりました。古家付きのまま売り、買主に解体してもらう売り方でも使えるようになったということです。
ただし、買主がその期限までに工事を終えることが前提になるため、売買契約で取り決めておくことが大切です。解体の判断は解体するかもご覧ください。
手続きと必要な書類
特例を使うには、売った年の翌年に確定申告をします。主な添付書類は次のとおりです。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 売った土地・建物の登記事項証明書など
- 被相続人居住用家屋等確認書:家屋の所在地の市区町村に申請して交付を受けます。亡くなった方の住民票の除票、電気・水道の使用状況が分かる資料、売買契約書の写しなどが必要になることがあります
- 売買契約書の写し(売却代金が1億円以下であることの確認)
- 耐震基準適合証明書または建設住宅性能評価書の写し(家屋を耐震改修して売る場合)
確認書の発行には日数がかかります。電気や水道の使用中止の記録が必要になるため、空き家になった後の公共料金の書類は捨てずに残しておきましょう。
よくある勘違い
- 「相続から3年以内」ではなく、「3年を経過する日の属する年の12月31日まで」
- マンションの一室(区分所有建物)は対象外
- 相続後に一度でも人に貸したり、相続人が住んだりすると対象外
- 亡くなった方以外に同居していた人がいた場合は、原則として対象外(老人ホーム等への入所の特例とは別の話)
- 相続税の取得費加算の特例とは、どちらか一方しか使えない
- 1981年5月31日より後に建築された家は対象外。建築の時期は登記事項証明書(新築年月日)などで確かめる
相続税の取得費加算の特例との比較
相続税を納めた人が、相続した不動産を相続税の申告期限の翌日から3年以内(相続開始から3年10か月以内)に売った場合、納めた相続税のうち、その不動産に対応する部分を取得費に加えられる特例があります。
3,000万円控除とこの取得費加算の特例は、同じ家屋・土地について併用できず、どちらか一方を選びます。相続税の額が大きく、譲渡所得がそれほど大きくない場合は、取得費加算のほうが有利になることもあります。どちらが有利かは、譲渡価格・取得費・相続税額によって変わるため、売却前に税理士に試算してもらうことをおすすめします。
府内で対象になりやすい家が多いエリア
特例の対象は1981年5月31日以前に建築された家屋です。住宅・土地統計調査で、1980年以前に建てられた住宅の割合が高い市区町を並べました(統計の区分は1980年までのため、目安です)。
| 順位 | エリア | 1980年以前の住宅の割合 | 戸数 |
|---|---|---|---|
| 1 | 堺市南区 | 42.0% | 24,540戸 |
| 2 | 大阪市大正区 | 28.8% | 8,360戸 |
| 3 | 富田林市 | 28.4% | 13,060戸 |
| 4 | 島本町 | 28.1% | 3,610戸 |
| 5 | 大阪市住之江区 | 27.6% | 17,070戸 |
| 6 | 大阪市港区 | 27.1% | 11,640戸 |
| 7 | 寝屋川市 | 26.9% | 26,850戸 |
| 8 | 泉南市 | 26.5% | 6,180戸 |
| 9 | 堺市東区 | 26.3% | 9,880戸 |
| 9 | 河内長野市 | 26.3% | 11,080戸 |
| 11 | 阪南市 | 26.1% | 5,350戸 |
| 12 | 大阪狭山市 | 25.9% | 6,320戸 |
| 13 | 大阪市旭区 | 25.8% | 11,990戸 |
| 14 | 忠岡町 | 25.6% | 1,710戸 |
| 15 | 松原市 | 25.5% | 13,270戸 |
出典:総務省統計局「令和5年住宅・土地統計調査」(居住世帯のある住宅)
よくあるご質問
老人ホームに入っていた親の家でも使えますか?
兄弟3人で相続した場合は?
税理士に相談したほうがよいですか?
このページの監修
シュース健人(宅地建物取引士 大阪府 第118737号/株式会社GEEZ 所属)
株式会社GEEZ所属。大阪・関西の相続、空き家、再建築不可、借地、工場・倉庫、長屋・文化住宅といった売却の難しい不動産の相談を担当しています。
本ページの数値は、国土交通省「不動産情報ライブラリ」、総務省「住宅・土地統計調査」、国土地理院、OpenStreetMap の公開データを当社が集計したものです。実際の金額は現地確認のうえでご提示します。
大阪市北区の事務所で、宅建士が対応します
大阪空き家買取・売却専門は、大阪府知事免許の不動産会社「株式会社GEEZ」が運営しています。顔の見えない一括査定サイトではありません。
シュース健人宅地建物取引士
大阪府 第118737号。ご相談には宅地建物取引士が責任をもって対応します。
- 宅地建物取引業免許大阪府知事(2)第62068号
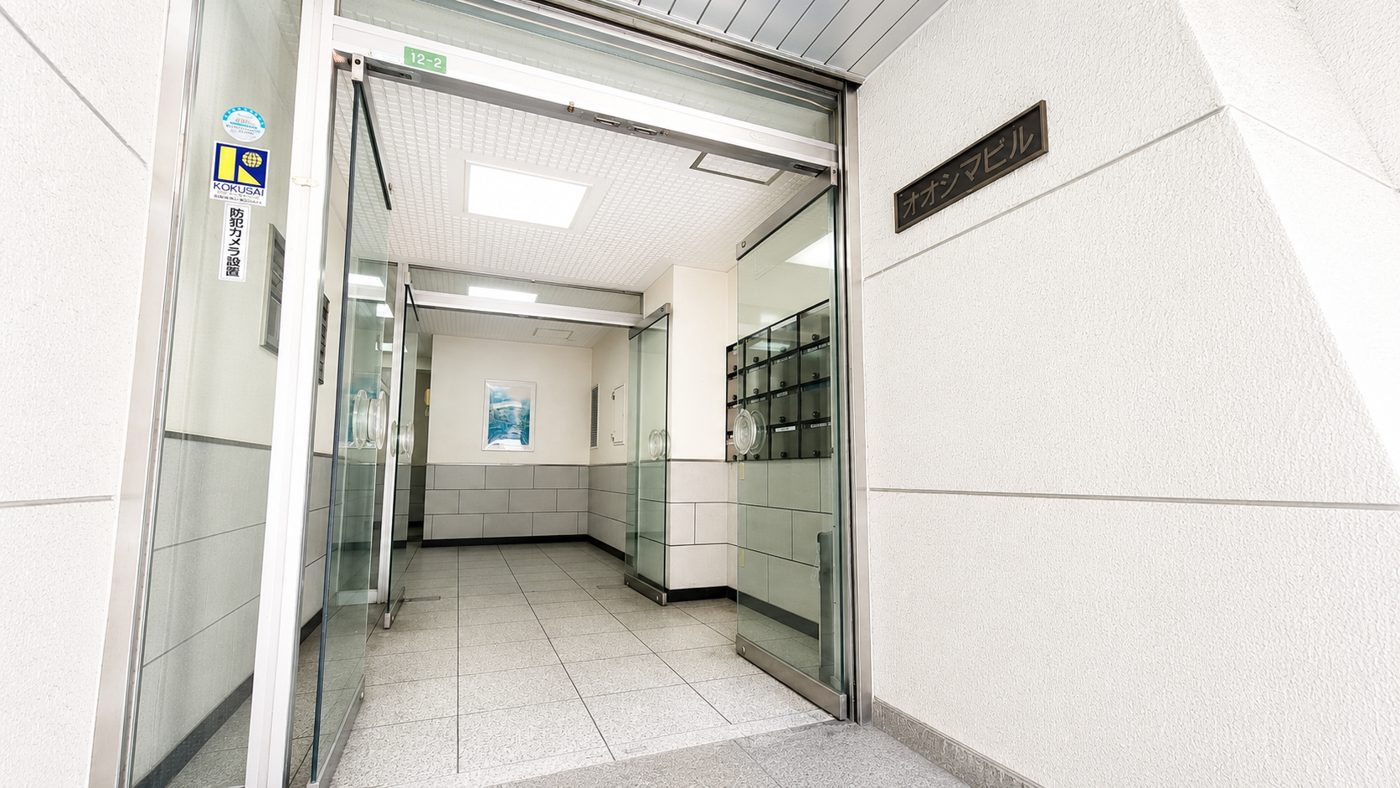
- 所在地〒530-0047 大阪市北区西天満4丁目12-2 オオシマビル6階
- 営業時間10:00〜19:00(水曜日・日曜日定休)
- 所属団体(公社)全日本不動産協会/(公社)不動産保証協会